
چرا بیشتر معاملهگرهای کوتاهمدت میبازن
ببین تحقیقات واقعاً چی پیدا کردن، حسابوکتاب ضرر و درصد برد، و عادتهای ذهنیای که معاملهگرها رو وادار میکنن قانونهای خودشون رو بشکنن.
تحقیقات چی پیدا کردن (عددها تقریبیان)
- ESMA، ناظر بازارهای اتحادیهی اروپا (۲۰۱۸): بین کارگزارهای مختلف، حدود ۷۴ تا ۸۹ درصد از حسابهای خرد CFD ضرر داده بودن. کارگزارهای اروپایی حالا باید درصد مخصوص خودشون رو روی سایتشون نشون بدن.
- Barber و Odean (۲۰۰۰)، حدود ۶۶ هزار خانوار آمریکایی، ۱۹۹۱ تا ۱۹۹۶: فعالترین معاملهگرها سالی حدود ۱۱٫۴٪ بازده گرفتن، درحالیکه بازار حدود ۱۷٫۹٪ بازده داده بود؛ بخش بزرگی از این فاصله رو هزینههای معامله توضیح میداد.
- Chague، De-Losso و Giovannetti (۲۰۱۹)، بازار آتی برزیل: از کسایی که بیشتر از ۳۰۰ روز معاملهی روزانه (Day Trading) کرده بودن، حدود ۹۷٪ ضرر کرده بودن، و فقط حدود ۱٪ بیشتر از حداقل دستمزد درآمد داشتن.
خودت رو امتحان کن
طبق بررسی ESMA تو سال ۲۰۱۸، تقریباً چه سهمی از حسابهای خرد CFD ضرر داده بودن؟
- حدود ۱۰ تا ۲۰ درصد
- حدود نصف
- حدود ۷۴ تا ۸۹ درصد
- تقریباً هیچکدوم، اگه تازهکارها رو حساب نکنی
جواب رو ببین
حدود ۷۴ تا ۸۹ درصد
درسته. ESMA بین کارگزارهای مختلف دید حدود ۷۴ تا ۸۹ درصد از حسابهای خرد CFD ضرر دادن، و برای همینه که کارگزارهای اروپایی حالا باید عدد خودشون رو منتشر کنن.
رقابت و هزینه
مسابقهای که از قبل از شروع عقبه
تو دورههای کوتاه، سود یه معاملهگر از یه حرکت قیمت تقریباً ضرر یه نفر دیگهست: قبل از هزینهها، سود و ضرر شرکتکنندهها تقریباً همدیگه رو خنثی میکنن. بعد کارمزد، اسپرد و لغزش قیمت (درس ۱۰) از همه کم میشه، پس بعد از هزینهها کل گروه عقبه. تازه معاملهگرهای خرد فقط با همدیگه بازی نمیکنن: با حرفهایهایی رقابت میکنن که دادهی سریعتر، هزینهی کمتر و سرمایهی بیشتری دارن.
یه میز رو تصور کن که برد و باخت بازیکنها همدیگه رو خنثی میکنه، ولی صاحب میز از هر دست یه سهم کوچیک برمیداره. هر چی شب طولانیتر بشه، کل میز بیشتر باخته.
خودت رو امتحان کن
حتی اگه سود و ضرر معاملهگرهای کوتاهمدت قبل از هزینهها همدیگه رو خنثی کنه، کل گروه بعد از هزینهها عقب میمونه.
جواب رو ببین
درست
درسته. هزینهها روی هر معامله، از همه، چه ببرن چه ببازن، گرفته میشن. اگه سود و ضرر بین معاملهگرها خنثی بشه، چیزی که برای گروه میمونه منفیِ هزینههاست.
قدمبهقدم ببین
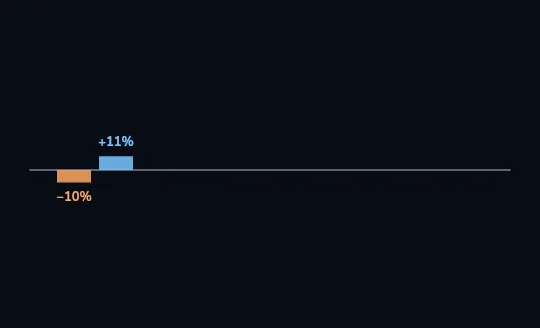
۱۰٪ ضرر، ۱۱٪ سود لازم یه ستون نارنجی زیر خط پایین میره، با برچسب −۱۰٪، و یه ستون آبی کنارش بالا میاد، با برچسب +۱۱٪. ۱۰٪ ضرر کنی، حدود ۱۱٪ سود لازم داری تا برگردی سر جای اولت: ۹۰ × ۱٫۱۱۱ ≈ ۱۰۰. تا اینجا نزدیکن.
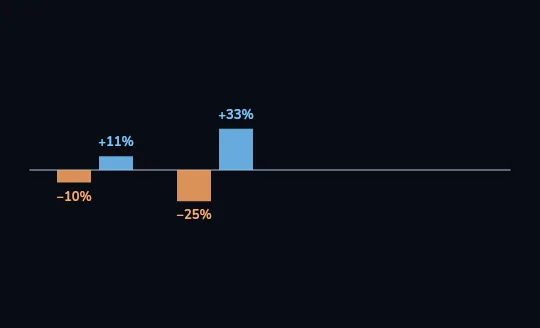
۲۵٪ ضرر، ۳۳٪ سود لازم یه جفت دوم کنار اولی ظاهر میشه: یه ستون نارنجی روی −۲۵٪ و یه ستون آبی بلندتر روی +۳۳٪. یهچهارم ضرر کنی، یهسوم سود لازم داری: ۷۵ × ۱٫۳۳۳ ≈ ۱۰۰. ستونهای آبی دارن از نارنجیها بزرگتر میشن.
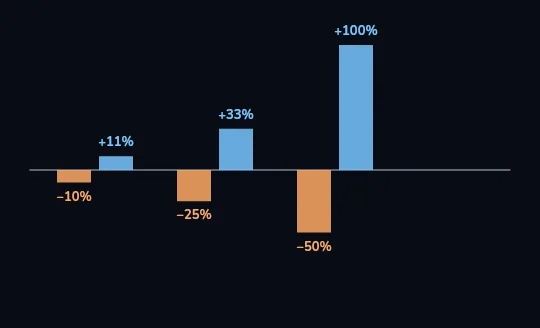
۵۰٪ ضرر، ۱۰۰٪ سود لازم جفت سوم: یه ستون نارنجی روی −۵۰٪ و یه ستون آبی روی +۱۰۰٪، دو برابر بلندتر. نصفش رو ببازی، باید باقیمونده رو دو برابر کنی فقط برای اینکه سر به سر بشی: ۵۰ × ۲ = ۱۰۰.
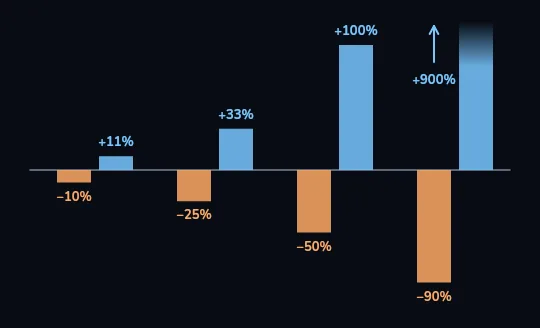
۹۰٪ ضرر، ۹۰۰٪ سود لازم جفت چهارم: یه ستون نارنجی روی −۹۰٪، و یه ستون آبی که از بالای قاب بیرون میزنه با یه فلش و برچسب +۹۰۰٪. ۹۰٪ ضرر کنی، اون ۱۰ی که مونده باید ده برابر بشه تا برگرده به ۱۰۰. ضررهای کوچیک جبرانشدنیان؛ ضررهای بزرگ تقریباً هیچوقت.
خودت رو امتحان کن
حساب کاوه ۵۰٪ پایین میاد، از ۱۰٬۰۰۰ به ۵٬۰۰۰. چقدر سود لازم داره تا برگرده به ۱۰٬۰۰۰؟
- +۵۰٪
- +۷۵٪
- +۱۰۰٪
- +۱۵۰٪
جواب رو ببین
+۱۰۰٪
درسته. ۵٬۰۰۰ باید دو برابر بشه تا برسه به ۱۰٬۰۰۰، یعنی +۱۰۰٪. سود روی مقدار کوچیکتری که مونده حساب میشه.
امید ریاضی (Expected Value یا Expectancy)
اینکه یه معامله، اگه بارها تکرار بشه، بهطور میانگین چقدر درمیاره. امید ریاضی هر معامله = (درصد برد × میانگین سود) − (درصد باخت × میانگین ضرر). هم اینکه چند بار میبری رو حساب میکنه و هم اینکه برد و باختها چقدر بزرگن، و برای همینه که درصد برد بالا بهتنهایی تقریباً هیچی نمیگه.
۴۰٪ وقتها ببری با سود ۲R، ۶۰٪ ببازی با ضرر ۱R: ۰٫۴ × ۲ − ۰٫۶ × ۱ = بهطور میانگین +۰٫۲R برای هر معامله، قبل از هزینهها.
استراتژی A: ۴۰٪ برد، میانگین سود ۲R، میانگین ضرر ۱R
  ۰٫۴۰ × ۲   =  ۰٫۸۰
  ۰٫۶۰ × ۱   =  ۰٫۶۰
  امید ریاضی =  ۰٫۸۰ − ۰٫۶۰  =  +۰٫۲۰R

استراتژی B: ۷۰٪ برد، میانگین سود ۰٫۳R، میانگین ضرر ۱R
  ۰٫۷۰ × ۰٫۳ =  ۰٫۲۱
  ۰٫۳۰ × ۱   =  ۰٫۳۰
امید ریاضی = ۰٫۲۱ − ۰٫۳۰ = −۰٫۰۹RA بیشتر معاملهها رو میبازه و بهطور میانگین پول درمیاره.
B بیشتر معاملهها رو میبره و بهطور میانگین پول از دست میده.
(هر دو قبل از هزینهها؛ هزینههای درس ۱۰ از هر دوشون کم میشه.)استراتژی B حس فوقالعادهای داره: از هر دهتا هفتتا برد. ولی هر کدوم از اون سهتا باخت بیشتر از سه برابر یه برده.
خودت رو امتحان کن
یه استراتژی ۴۰٪ معاملهها رو با +۲R میبره و ۶۰٪ رو با −۱R میبازه. امید ریاضی هر معامله، قبل از هزینهها، چقدره؟
- −۰٫۲R
- +۰٫۲R
- +۰٫۸R
- +۱R
جواب رو ببین
+۰٫۲R
درسته. ۰٫۴ × ۲ = ۰٫۸، منهای ۰٫۶ × ۱ = ۰٫۶، میشه بهطور میانگین +۰٫۲R برای هر معامله.
خودت رو امتحان کن
- تارا ۷۰٪ معاملههاش رو میبره، هر بار با سودهای کوچیک حدود ۰٫۳R، ولی میذاره هر باختی تا حدود ۱R پیش بره. بعد از ۱۰۰ معامله ضرر داره.
- بابک فقط ۴۰٪ معاملههاش رو میبره، ولی هر برد حدود ۲R ـه و هر باخت روی ۱R بسته میشه. بعد از ۱۰۰ معامله، قبل از هزینهها، سود داره.
چی توضیح میده که چرا معاملهگری که بیشتر میبره همونیه که پول از دست میده؟
- تارا بدشانس بوده؛ با ۷۰٪ برد بالاخره باید جلو بیفته
- چیزی که نتیجه رو تعیین میکنه درصد برد در کنار اندازهی برد و باختهاست، و باختهای تارا بیشتر از سه برابر بردهاشه
- حتماً بابک تو هر معامله ریسک بیشتری میکنه
- فقط درصد برد مهمه، پس حتماً عددها غلطن
جواب رو ببین
چیزی که نتیجه رو تعیین میکنه درصد برد در کنار اندازهی برد و باختهاست، و باختهای تارا بیشتر از سه برابر بردهاشه
دقیقاً. امید ریاضی تارا ۰٫۷ × ۰٫۳ − ۰٫۳ × ۱ = −۰٫۰۹R ـه؛ مال بابک ۰٫۴ × ۲ − ۰٫۶ × ۱ = +۰٫۲R. درصد برد بالا با سودهای کوچیک و ضررهای بزرگ هنوز میتونه ببازه.
عادتهای ذهنی که قانونها رو میشکنن
- اعتمادبهنفس بیش از حد (Overconfidence): باور اینکه بیشتر از چیزی که واقعاً میدونی بلدی، که به معاملهی بیشتر و، طبق تحقیقات، بازده کمتر میرسه.
- اثر تمایلی (Disposition Effect): فروختن زودهنگام سوددهها و نگه داشتن طولانی ضرردهها (که Shefrin و Statman سال ۱۹۸۵ توصیفش کردن و Odean سال ۱۹۹۸ اندازهش گرفت).
- معاملهی انتقامی (Revenge Trading): پریدن تو یه معاملهی جدید و بزرگتر برای اینکه یه ضرر رو پس بگیری.
- FOMO، ترس از جا موندن: دنبال کردن قیمتی که قبلاً کلی حرکت کرده.
- سوگیری پسنگری (Hindsight Bias): بعد از اتفاق، هر نموداری واضح به نظر میاد، پس حرکت بعدی قابلپیشبینیتر از چیزی که هست حس میشه.
خودت رو امتحان کن
یاسمن معاملههاش رو بهمحض اینکه یه سود کوچیک نشون میدن میفروشه، ولی معاملههای ضررده رو هفتهها نگه میداره به امید اینکه برگردن. اسم این الگو چیه؟
- اثر تمایلی
- سوگیری پسنگری
- FOMO
- سوگیری بقا
جواب رو ببین
اثر تمایلی
درسته. فروختن زودهنگام سوددهها و نگه داشتن طولانی ضرردهها اثر تمایلیه، و دقیقاً همون سودهای کوچیک و ضررهای بزرگ تارا رو میسازه.
مرور درس
- تحقیقات بزرگ یه جهت رو نشون میدن: ESMA دید حدود ۷۴ تا ۸۹ درصد حسابهای خرد CFD ضرر دادن، و تو برزیل حدود ۹۷٪ معاملهگرهای روزانهی پیگیر پول از دست دادن.
- قبل از هزینهها، سود و ضرر معاملهگرهای کوتاهمدت تقریباً خنثی میشه؛ بعد از هزینهها گروه عقبه، و با حرفهایها هم رقابت میکنه.
- ضررها برای جبران، سود بزرگتری لازم دارن: −۱۰٪ به +۱۱٪، −۵۰٪ به +۱۰۰٪، −۹۰٪ به +۹۰۰٪.
- امید ریاضی، نه درصد برد، نتیجه رو تعیین میکنه: ۴۰٪ برد با ۲R میشه +۰٫۲R؛ ۷۰٪ برد با ۰٫۳R در برابر ضررهای ۱R میشه −۰٫۰۹R.
- اعتمادبهنفس بیش از حد، اثر تمایلی، معاملهی انتقامی، FOMO و سوگیری بقا معاملهگرها رو از قانونهای خودشون دور میکنن.